

Financial statement adalah laporan formal yang menunjukkan kondisi dan kinerja keuangan perusahaan. Tiga laporan utamanya meliputi income statement, balance sheet, dan cash flow statement, sementara laporan perubahan ekuitas serta catatan laporan keuangan melengkapi pelaporan berdasarkan GAAP dan IFRS. Panduan ini menjelaskan fungsi, hubungan, dan keterbatasan setiap laporan.
Financial statement adalah laporan formal yang menunjukkan kondisi dan kinerja keuangan perusahaan. Tiga laporan utamanya meliputi income statement, balance sheet, dan cash flow statement, sementara laporan perubahan ekuitas serta catatan laporan keuangan melengkapi pelaporan berdasarkan GAAP dan IFRS. Panduan ini menjelaskan fungsi, hubungan, dan keterbatasan setiap laporan.
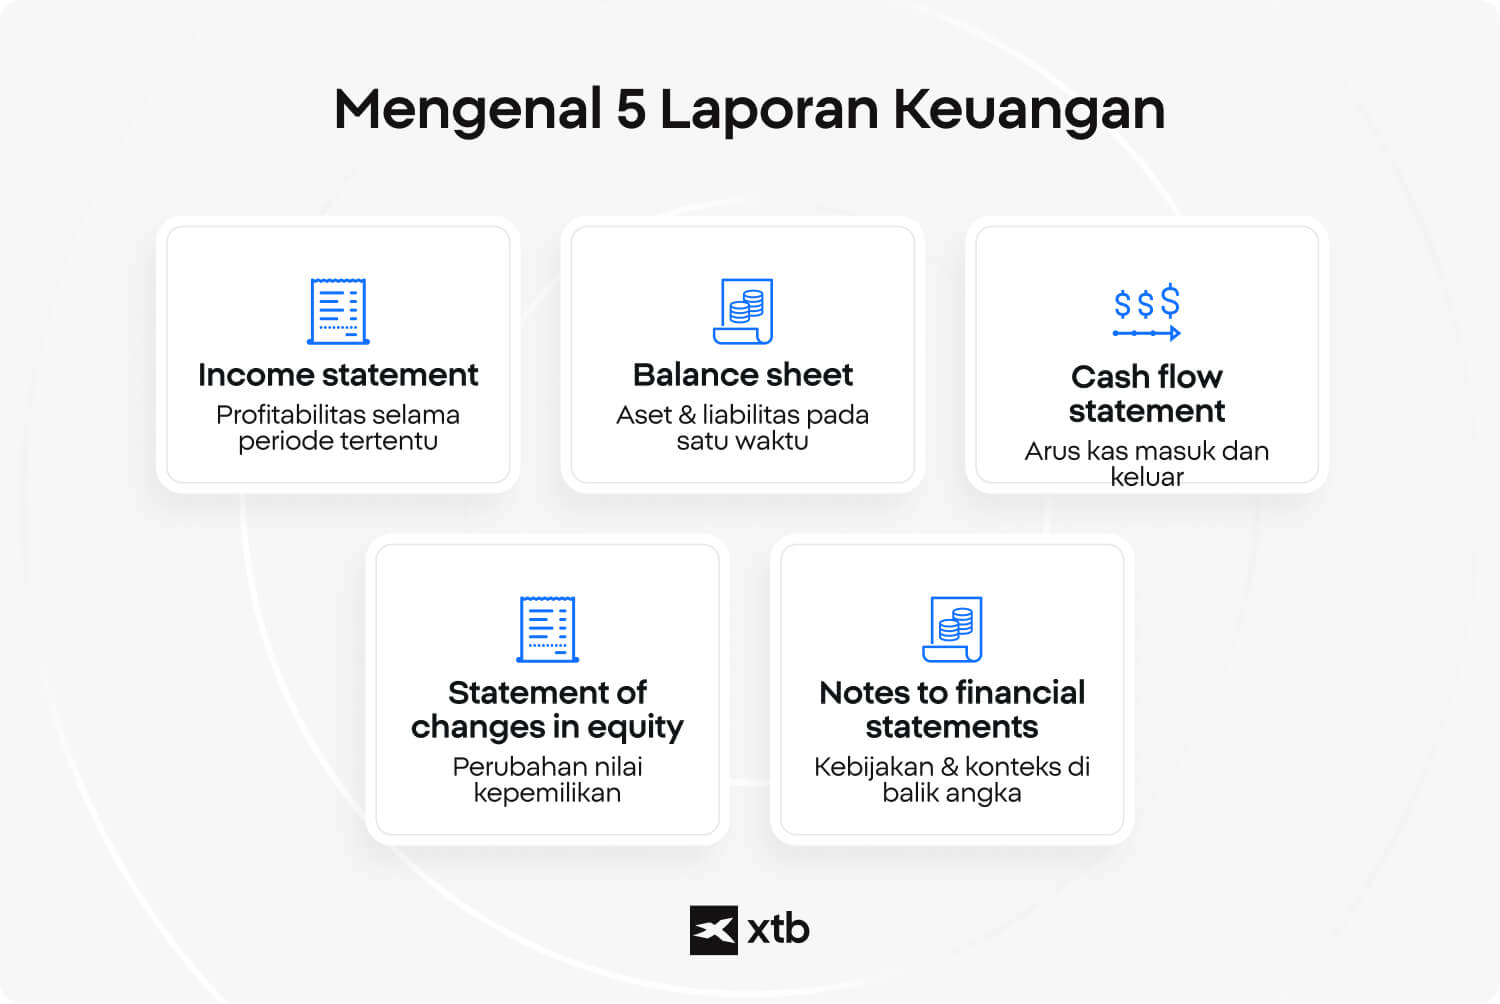
Ada 3 financial statement utama, yaitu income statement, balance sheet, dan cash flow statement, tetapi standar akuntansi formal mencakup 5 jenis jika statement of changes in equity dan notes to financial statements ikut dihitung. Investor biasanya menganalisis tiga laporan utama untuk menilai kinerja perusahaan, sementara empat atau lima laporan memberikan gambaran legal yang lebih lengkap sesuai GAAP dan IFRS.
Poin Penting
- Income statement, balance sheet, dan cash flow statement merupakan tiga laporan utama yang menunjukkan profitabilitas, kondisi aset, serta likuiditas perusahaan.
- Statement of changes in equity dan notes to financial statements menjadi laporan keempat dan kelima, yang memberikan detail tambahan mengenai nilai pemegang saham dan kebijakan akuntansi.
- Seluruh jenis financial statement jika dianalisis bersama memberikan gambaran yang saling terhubung mengenai kondisi keuangan perusahaan.
- Financial statement pada dasarnya melaporkan data historis, sehingga mencerminkan kinerja masa lalu dan bukan prediksi atau jaminan hasil di masa depan.
Apa Itu Financial Statement?
Financial statement adalah dokumen formal yang menyajikan posisi keuangan dan kinerja bisnis perusahaan selama periode tertentu. Dokumen resmi ini merangkum transaksi harian perusahaan ke dalam kategori yang terstandarisasi sehingga pihak eksternal dapat mengevaluasi kondisi ekonomi bisnis secara lebih objektif.
Perusahaan menyusun laporan tersebut untuk memenuhi kebutuhan pelaporan bagi investor, kreditur, regulator, dan manajemen internal. Perusahaan publik menerbitkan laporan keuangan secara berkala. Sebagian besar mempublikasikan laporan tahunan, seperti 10-K di AS, dan banyak yang juga menerbitkan laporan kuartalan seperti 10-Q di AS atau laporan semesteran seperti yang umum dilakukan perusahaan di Eropa, tergantung regulasi bursa setempat.
Dengan menstandarkan cara data keuangan disajikan, financial statement memungkinkan investor membandingkan berbagai perusahaan menggunakan metrik yang relatif konsisten.
Apa Saja Jenis Financial Statement Utama?
Ada tiga jenis financial statement utama:
- Income statement
- Balance sheet
- Cash flow statement
Sementara itu, statement of changes in equity dan notes to financial statements melengkapi keseluruhan paket pelaporan berdasarkan GAAP dan IFRS. Inilah alasan beberapa sumber menyebut terdapat 3, 4, atau 5 jenis laporan keuangan.
Perbedaan jumlah tersebut bukan sebuah kontradiksi, melainkan perbedaan cakupan. Ketika membahas tiga jenis financial statement utama, fokusnya adalah data finansial inti yang dibutuhkan dalam analisis fundamental. Sementara itu, auditor yang merujuk pada empat atau lima laporan biasanya turut memasukkan dokumen tambahan yang diwajibkan untuk kepatuhan regulasi.
1. Income Statement
Income statement, yang juga disebut profit and loss statement atau laporan laba rugi, merupakan laporan utama yang mengukur kinerja selama suatu periode, bukan pada satu tanggal tertentu. Laporan ini menunjukkan revenue dan expenses hingga menghasilkan net income. Investor menggunakannya untuk menilai apakah aktivitas utama perusahaan menghasilkan laba sebelum memperhitungkan pergerakan modal eksternal.
Income statement umumnya dimulai dari revenue atau penjualan, kemudian dikurangi cost of goods sold (COGS) untuk menghitung gross profit. Setelah itu, operating expenses seperti research and development (R&D), selling, general and administrative (SG&A), serta depreciation dikurangkan untuk mendapatkan operating income atau EBIT, yang mencerminkan profitabilitas bisnis inti.
Di bawah operating income, perusahaan melaporkan berbagai pos seperti interest expense, pajak, serta keuntungan atau kerugian nonoperasional sebelum akhirnya mendapatkan net income yang sering disebut sebagai bottom line. Investor biasanya membandingkan gross margin, operating margin, dan net profit margin selama beberapa tahun untuk menilai apakah efisiensi dan profitabilitas perusahaan membaik.
2. Balance Sheet
Balance sheet memberikan gambaran kondisi keuangan perusahaan pada satu titik waktu, dengan menunjukkan aset, liabilitas, dan shareholders' equity. Investor menggunakan laporan ini untuk menilai net worth, struktur modal, serta kemampuan perusahaan memenuhi kewajiban jangka pendek dan jangka panjang.
Memahami perbedaan balance sheet dan income statement penting karena keduanya menunjukkan perspektif berbeda. Balance sheet menggambarkan kondisi pada satu tanggal, sedangkan income statement mencakup kinerja selama suatu periode.
Aset umumnya dibagi menjadi current assets seperti kas, accounts receivable, dan inventory, serta non-current assets seperti properti, peralatan, intangible assets, dan goodwill. Liabilitas juga dibedakan menjadi current liabilities seperti accounts payable dan utang jangka pendek, serta long-term liabilities seperti obligasi dan pinjaman jangka panjang.
Selisih antara total aset dan total liabilitas merupakan shareholders' equity, yang mencerminkan nilai residual pemilik perusahaan. Investor sering menganalisis metrik balance sheet seperti current ratio, debt-to-equity ratio, working capital, dan book value untuk menilai stabilitas finansial serta kemampuan perusahaan menghadapi perlambatan ekonomi.
3. Cash Flow Statement
Cash flow statement merupakan laporan yang mencatat pergerakan kas aktual masuk dan keluar dari perusahaan, bukan laba berdasarkan pencatatan akuntansi. Laporan ini dibagi menjadi tiga bagian utama, yaitu operating, investing, dan financing activities.
Investor menggunakan cash flow statement untuk memeriksa likuiditas aktual perusahaan karena laba akuntansi tidak selalu berarti perusahaan memiliki kas yang benar-benar tersedia.
Operating cash flow mencakup kas yang dihasilkan dari kegiatan utama perusahaan, seperti pembayaran dari pelanggan dan pembayaran kepada pemasok serta karyawan. Investing cash flow mencakup transaksi aset jangka panjang, termasuk capital expenditure (CapEx), akuisisi, serta pembelian atau penjualan investasi.
Financing cash flow mencatat transaksi dengan pemberi pinjaman dan pemegang saham, seperti penerbitan atau pembayaran utang, share buyback, pembayaran dividen, dan penerbitan saham baru. Banyak investor berfokus pada free cash flow (FCF), yang biasanya dihitung dari operating cash flow dikurangi capital expenditure, karena menunjukkan kas yang dapat digunakan untuk mengurangi utang, membeli kembali saham, membayar dividen, atau membiayai pertumbuhan.
4. Statement of Changes in Equity
Statement of changes in equity menjelaskan perubahan akun ekuitas perusahaan selama suatu periode, termasuk retained earnings, pembayaran dividen, serta penerbitan atau pembelian kembali saham.
Laporan ini secara formal dianggap sebagai financial statement keempat karena US GAAP dan IFRS mewajibkannya untuk memberikan transparansi mengenai bagaimana nilai kepemilikan pemegang saham berubah dari waktu ke waktu.
5. Notes to Financial Statements
Notes to financial statements berisi penjelasan tertulis secara rinci, pengungkapan kebijakan akuntansi, serta berbagai item off-balance-sheet yang memberikan konteks terhadap angka dalam laporan keuangan.
Bagian ini sering dianggap sebagai financial statement kelima karena, terutama berdasarkan IFRS, data kuantitatif dianggap belum lengkap tanpa penjelasan kualitatif yang menyertainya.
Bagaimana Financial Statement Saling Terhubung?
Financial statement saling terhubung melalui satu alur yang berkelanjutan. Net income dari income statement masuk ke shareholders' equity pada balance sheet dan statement of changes in equity, sementara perubahan akun balance sheet dan kas direkonsiliasi melalui cash flow statement.
Hubungan tersebut membantu menjaga konsistensi matematis dalam proses akuntansi. Net income yang menjadi baris terakhir income statement akan masuk ke balance sheet melalui retained earnings. Pada saat yang sama, cash flow statement menjelaskan perbedaan antara laba akuntansi dan jumlah kas aktual, termasuk mengapa saldo kas berubah meskipun perusahaan mencatat laba.
Untuk memperoleh gambaran yang lengkap, seluruh jenis financial statement perlu dianalisis secara bersamaan. Balance sheet menjadi salah satu penghubung utama karena memastikan total assets selalu sama dengan total liabilities ditambah equity. Melihat hanya satu laporan dapat menyembunyikan risiko tertentu, sedangkan analisis secara kolektif dapat membantu dalam discounted cash flow modeling dan risk assessment.
Mengapa Financial Statement Penting dan Siapa yang Menggunakannya?
Financial statement memberikan gambaran terstandarisasi mengenai kinerja dan posisi keuangan perusahaan, sehingga menjadi salah satu sumber informasi utama dalam pengambilan keputusan bisnis. Dengan menyajikan revenue, expenses, assets, liabilities, equity, dan cash flow secara konsisten, berbagai pihak dapat mengevaluasi kesehatan finansial perusahaan menggunakan data yang dapat dibandingkan.
Financial statement digunakan oleh berbagai pihak, antara lain:
- Investor untuk menilai profitabilitas, valuasi, dan potensi pertumbuhan jangka panjang.
- Bank dan pemberi pinjaman untuk menilai kemampuan perusahaan melunasi utang dan memenuhi kewajiban finansial.
- Manajemen perusahaan untuk memantau kinerja, menyusun anggaran, dan membuat keputusan strategis.
- Pemasok dan mitra bisnis untuk menilai kelayakan kredit sebelum memberikan fasilitas pembayaran.
- Regulator dan otoritas pajak untuk memastikan kepatuhan terhadap persyaratan akuntansi dan pelaporan.
- Auditor untuk mengevaluasi apakah laporan keuangan telah menyajikan kondisi perusahaan secara wajar berdasarkan standar akuntansi yang berlaku.
Karena financial statement mengikuti standar akuntansi seperti IFRS atau US GAAP, laporan tersebut membantu mempermudah perbandingan antarperusahaan, industri, negara, dan periode pelaporan. Namun, analisisnya tetap perlu dikombinasikan dengan faktor kualitatif seperti posisi kompetitif, kualitas manajemen, dan kondisi ekonomi.
Apa yang Bisa Diketahui Investor dari Financial Statement dan Apa Keterbatasannya?
Financial statement dapat menunjukkan profitabilitas, stabilitas, dan likuiditas perusahaan, tetapi pada dasarnya menggambarkan kinerja masa lalu dan tidak menjamin hasil di masa depan. Dokumen ini menjadi dasar penting dalam analisis fundamental, tetapi penggunaannya tetap perlu mempertimbangkan keterbatasan struktural.
Dengan menganalisis financial statement, investor dapat memperoleh beberapa metrik utama:
- Profitabilitas dan margin: Income statement menunjukkan seberapa efisien perusahaan mengubah revenue menjadi laba bersih.
- Utang dan leverage: Balance sheet menunjukkan proporsi utang dibandingkan equity, yang dapat memberikan indikasi stabilitas atau tekanan finansial.
- Likuiditas dan cash generation: Cash flow statement membantu menilai apakah bisnis menghasilkan kas yang cukup untuk membiayai operasional tanpa bergantung pada pinjaman eksternal.
- Distribusi nilai kepada pemegang saham: Statement of changes in equity menunjukkan berapa banyak modal yang dikembalikan kepada investor melalui dividen atau share buyback.
Meskipun bermanfaat, financial statement memiliki sejumlah keterbatasan. Laporan tersebut dibangun dari data historis sehingga lebih banyak menggambarkan masa lalu dibandingkan kondisi pasar saat ini. Selain itu, praktik creative accounting dapat membuat posisi finansial sebenarnya lebih sulit terlihat, sementara angka saja tidak memberikan konteks kualitatif seperti kemampuan manajemen atau perubahan tren industri.
Karena itu, memahami cara membaca financial statement dan secara khusus cara membaca balance sheet menjadi keterampilan penting bagi investor yang ingin melakukan analisis fundamental dengan lebih menyeluruh.
Apa Itu Cash Flow Statement? Cara Membaca dan Menganalisisnya
Cara Menilai Perusahaan Kuat untuk Investasi Global
Cara Membaca Laporan Keuangan Perusahaan dan Memahami Bisnisnya
Materi pemasaran ini bukan merupakan rekomendasi investasi atau saran strategi investasi. Informasi ini tidak menjamin kinerja atau hasil investasi di masa mendatang. Aktivitas trading melibatkan risiko kerugian finansial yang signifikan, termasuk kemungkinan kehilangan sebagian maupun seluruh modal yang diinvestasikan. Segala keputusan trading sepenuhnya menjadi tanggung jawab individu.